Lesezeit:
8 Min.
Passiv oder aktiv investieren?
Als Vermögensverwalter kann man die anvertrauten Gelder entweder nach dem Anlagestil passiv oder aktiv verwalten. Dasselbe gilt auch für Anlagefonds, auch dort gibt es aktives und passives Management. Wir erklären, was es damit auf sich hat, wie sich die Anlagestile unterscheiden und wo die jeweiligen Vor- und Nachteile liegen.
DAs wichtigste in Kürze:
Der aktive Anlagestil versucht die durchschnittliche Marktrendite zu übertreffen. Das gelingt in der wenigsten Fällen.
Der passive Anlagestil bildet die durchschnittliche Marktrendite ab.
Gebühren sind beim passiven Anlagestil wesentlich günstiger.
Digitale Vermögensverwalter und Anlage-Apps machen passives Anlegen einfach und transparent.
Inhaltsverzeichnis
Anlagestil aktiv vs. passiv – Unterschiede
Starten wir mit einer Übersicht, die auf einen Blick die Unterschiede aufzeigt.
Anlagestil aktiv | Anlagestil passiv | |
|---|---|---|
Allokation / Wahl der Anlagen | Vermögensverwalter trifft eigenständige Anlageentscheide | Vermögensverwalter richtet sich nach dem Index |
Ziel | Überrendite (Outperformance) gegenüber Index | Indexnahe Rendite |
Kosten | Teuer | Günstig |
Team | Grosse Anzahl von Makroökonomen, Finanzanalysten und Portfoliomanagern | Kleines Team, schlanke Organisation |
Prozesse | Viele manuelle Prozesse und Entscheidungen | Hoher Grad an Automatisierung |
Was ist ein Index?
Ein Index ist eine Art Korb mit einer Vielzahl von Wertpapieren darin. Wenn wir von einem Aktienindex sprechen, hat dieser Korb also eine Vielzahl von Aktien drin. Ganz konkret ist bspw. der Schweizer Aktienindex SPI ein Korb mit nahezu allen börsengehandelten Schweizer Aktiengesellschaften, also weit über 200 Firmen, von gross (Novartis) bis klein (Titlis Bergbahnen). Der SPI kann daher als Gesamtmarkt-Index bezeichnet werden, er repräsentiert den Schweizer Aktienmarkt.
Dasselbe gilt folglich auch für den Aktienindex mit dem Namen «Nikkei» (japanischer Aktienmarkt) oder den Swiss Bond Index (Schweizer Obligationenmarkt).
Was ist der Zweck eines Indexes?
Einerseits gilt der Index als Vergleichsmassstab für die Entwicklung einer Anlagelösung. Liegt die Rendite des Portfolios unter derjenigen des Indexes, spricht man von Unterrendite, Underperformance oder Minderrendite. Den umgekehrten Fall nennt man Überrendite, Outperformance oder Mehrrendite.
Ein weiterer Verwendungszweck eines Indexes ist die Möglichkeit, den Gesamtmarkt einfach abzubilden. Mit einem Fonds, der sich am Index orientiert, kann ein:e Anleger:in mit nur einer Investition den gesamten Markt repräsentieren.
Passiv anlegen und den Markt abbilden
Der passive Anlagestil strebt eine Rendite an, die sehr nahe beim Vergleichsindex liegt. Dieser wird manchmal auch ganz einfach «Markt» genannt. Es wird gar nicht erst versucht, durch individuelle Wetten eine Mehrrendite zu erwirtschaften. Was auch gar nicht zwingend nötig ist, denn der langfristige Trend an den Finanzmärkten ist positiv. Damit setzt sich der passive Anlagestil aber auch nicht dem Risiko aus, allenfalls aufs falsche Pferd zu setzen und so eine Rendite zu erzielen, die signifikant unter dem Vergleichsindex liegt. Der einzige Unterschied zur Indexrendite ist die Verwaltungsgebühr. Mehr zu Höhe und Bedeutung dann weiter unten.
Mit ETFs den Markt abbilden
Da Anleger:innen nicht einfach «den Markt kaufen» können, braucht es eine Lösung, die den gewünschten Index abbildet. Und das kostengünstig. Exchange Traded Funds (ETFs), börsengehandelte Indexfonds, machen genau das. So können Anleger:innen mit nur einer Investition breit abgestützt anlegen. Ein ETF auf den Schweizer Börsenindex bildet so bspw. den gesamten Schweizer Aktienmarkt repräsentativ ab. ETFs überzeugen aufgrund ihrer tiefen Kosten und der hohen Transparenz.
ETFs erfreuen sich grosser Beliebtheit
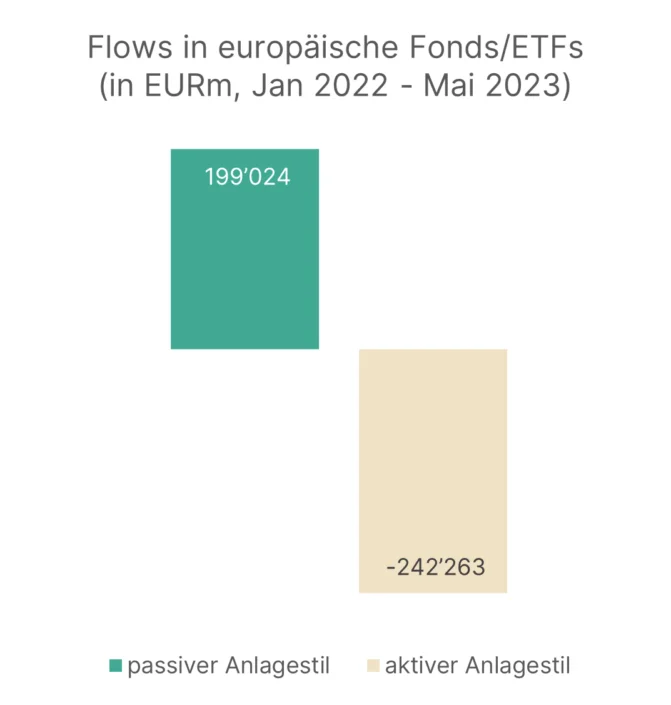
Passives Anlegen mit kostengünstigen ETFs erfreut sich in der Tat sehr grosser Beliebtheit. Dies zeigt sich auch in den Flowzahlen, die von den grossen Datenlieferanten regelmässig publiziert werden. Mittlerweile fliesst in Europa mehr Geld in passive als in aktive Anlagestile, wie Zahlen des Fondsdatenspezialistes Accelerando zeigen.
Während passive Anlagestile in den letzten 3 Monaten starke Zuflüsse verzeichneten, mussten aktiv verwaltete Fonds Abflüsse von Investorengeldern hinnehmen.

Der Trend hält bereits eine Weile an. So kamen seit Anfang 2022 Zuflüsse von fast 200 Milliarden Euro in passive Anlagestile zusammen, dies gegenüber Abflüssen aus aktiven Strategien von über 240 Milliarden Euro.
Aktiv auf der Suche nach Outperformance
Das Ziel eines aktiven Anlagestils ist die Erzielung einer Mehrrendite gegenüber dem Vergleichsindex. Ein Anlagefonds mit einem aktiven Anlagestil will den Markt schlagen.
Erreicht werden soll das mittels regelmässigem, aktivem Anpassen der Gewichtungen von einzelnen Titel oder Branchen und Sektoren oder gar ganzen Ländern und Regionen. Die Festlegung dieser Gewichte wird auch Vermögensallokation (engl. Asset Allocation) genannt. Diese Allokation wird oft von einem ganzen Team festgelegt, bestehend aus Makroökonomen, Analysten und Fondsmanagern. Sie werten eine Vielzahl von Daten über jede Anlage im Portfolios aus, von quantitativen und qualitativen Daten einzelner Titel bis hin zu breiteren Markt- und Wirtschaftstrends. Auf der Grundlage dieser Informationen kauft und verkauft das Team Wertpapiere, um kurzfristige Kursschwankungen auszunutzen. Sie entscheiden dann ganz konkret, ob an einem Tag eher Pharmatitel statt Technologieaktien gekauft werden oder ob die Aktien von UBS jene von Nestlé ersetzen. Wie viele Fondsmanager mit diesem Ansinnen tatsächlich erfolgreich sind, sehen wir weiter unten.
Passiv oder aktiv – Gleiches mit Gleichem vergleichen
Oftmals wird die Rendite von aktiv verwalteten Fonds mit der Indexrendite verglichen. Das ist schlicht nicht richtig. Einerseits beinhaltet die Nettorendite des aktiven Fonds dessen Verwaltungskosten. Konkret gehen also von der erzielten Wertentwicklung (bspw. +6.50% brutto) noch die Verwaltungskosten (bspw. 1.75%) weg. Netto verbleibt dann eine Rendite von 4.75%. Andererseits kann der Index selbst nicht direkt «gekauft» werden, sondern es braucht immer ein Anlageinstrument, in diesem Fall einen ETF, um den Index zu replizieren. Aktiv verwaltete Fonds sollten daher nicht mit der Performance eines Indizes verglichen werden, sondern immer mit passiven Alternativen, sprich ETFs. Genau das machen wir in diesem Vergleich.
Anlagestil aktiv oder passiv – Gebührenvergleich
Wenn es um die Gebühren geht, ist die Sachlage klar. Der passive Anlagestil ist signifikant günstiger. Doch warum ist das so?
Anlagestil aktiv | Anlagestil passiv |
|---|---|
Spezialisten und Experten arbeiten natürlich nicht gratis und verursachen daher erst mal hohe Kosten. Diese Kosten werden über die Verwaltungsgebühr gedeckt. Wie hoch diese ist, legt der Anbieter individuell fest. Eine fixe Höhe gibt es nicht, so um die 2% und mehr ist aber ein einigermassen realistischer Wert. Es muss also eine um 2% bessere Rendite erzielt werden als der Vergleichsindex. Und dann liegt man erst gleichauf mit der Indexrendite. | Der passive Anlagestil kommt mit einem Minimum an personellem Aufwand aus. Dabei wird die Sicherheit und Risikokontrolle nicht aus den Augen gelassen. Auch hier werden die Kosten über die Verwaltungsgebühr gedeckt. Eine vernünftige Höhe liegt im Bereich von einem halben Prozent (0.50%) und beinhaltet bereits auch die Depotgebühr (Verwahrungsgebühr), welche rund 0.15-0.30% ausmacht. Die Rendite eines passiven Anlageinstruments liegt daher immer um diesen Betrag leicht tiefer als die Rendite des Vergleichsindizes. |
Aktiver Anlagestil – DIY?
Um die hohen Kosten für die aktive Verwaltung zu reduzieren, kannst du sie auch selbst an die Hand nehmen. Gefordert sind neben ständiger Portfolioüberwachung auch ein hohes Mass an Marktanalyse und Fachwissen, um den besten Zeitpunkt für den Kauf oder Verkauf zu bestimmen. Und aufgepasst: Ohne ständige Aufmerksamkeit kann selbst das sorgfältigste aktiv verwaltete Portfolio leicht Opfer von volatilen Marktschwankungen werden und kurzfristige Verluste einfahren, die sich auf die langfristige Rendite auswirken können.
Aus diesem Grund wird aktives Investieren den meisten Anlegern nicht empfohlen, insbesondere wenn es um ihre langfristige Altersvorsorge geht.
Passives Anlegen leicht gemacht
Um seine Ersparnisse passiv anzulegen, kannst du einen digitalen Vermögensverwalter wählen. Idealerweise offeriert dieser seine Dienste auch via Investment App. So wie findependent. Die Anlage-App ist nicht nur günstig, sondern auch einfach und transparent.
Was und wer ist findependent?
findependent ist ein junges Unternehmen mit Sitz in der Schweiz. Die vom 10-köpfigen Team entwickelte und unterhaltene Anlage-App ermöglicht kostengünstiges Anlegen für alle. Ohne Vorkenntnisse und Fachwissen. Einfach und günstig.
Aktiver Anlagestil langfristig kaum erfolgreich
2% Überrendite zu erzielen, um damit die hohen Verwaltungskosten decken zu können, ist eine ziemliche Hausnummer. Erreicht wird das nur von wenigen Spezialisten und auch nur mit mutigen Wetten in der Allokation.
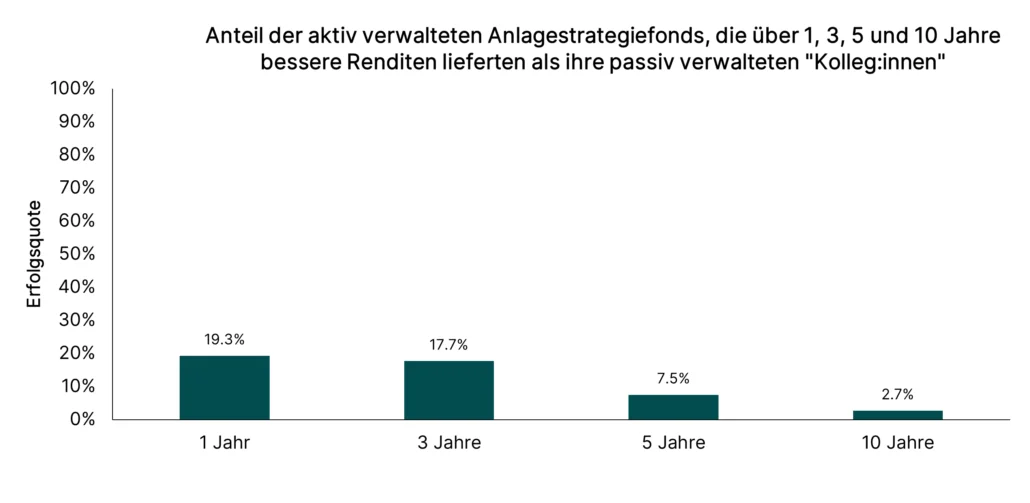
Das Hauptproblem liegt darin, dass es kaum aktive Fondsmanager gibt, die über einen langfristigen Horizont eine Outperformance verzeichnen können. Es fehlt ihnen an Konstanz, ein Jahr sind sie hui, das andere pfui. Eine Studie von Morningstar fand heraus, dass bei defensiven Anlagestrategiefonds, über einen Horizont von 10 Jahren gesehen, nur gerade 2.7% der aktiv verwalteten Fonds erfolgreich waren. Selbst bei einer kurzfristigen Betrachtung über 1 oder 3 Jahre ist nur jeder fünfte Fonds erfolgreich. Mit erfolgreich ist in diesem Fall gemeint, erfolgreich die passiv verwalteten Fonds in puncto Rendite zu übertreffen.
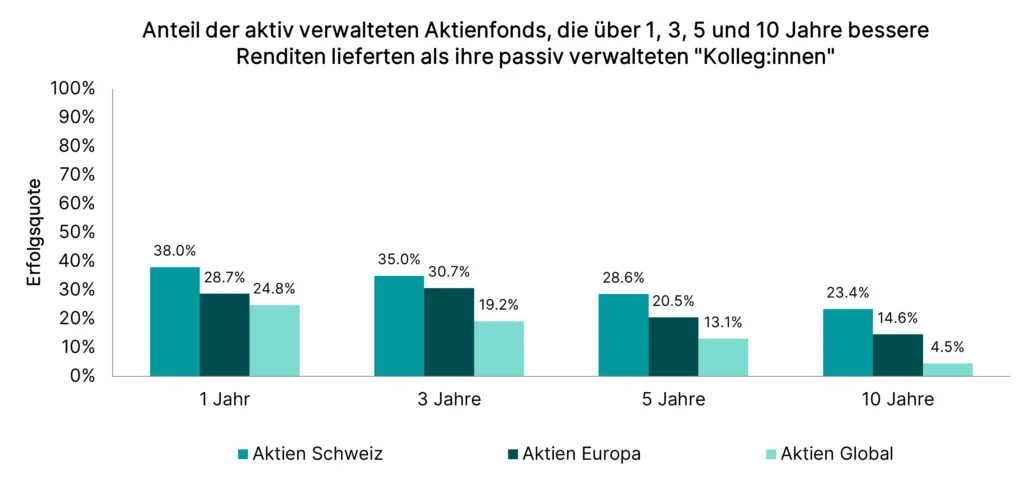
Auch bei reinen Aktienfonds sieht die Bilanz ziemlich ernüchternd aus. Kurzfristig können zumindest rund 30% der Fonds überzeugen, aber bereits nach mehreren Jahren sinkt die Erfolgsquote und liegt für globale Aktienfonds über 10 Jahre bei mageren 4.5%. Anders gesagt: 95 von 100 aktiv verwalteten Fonds liefern eine schlechtere Rendite als passiv verwaltete Fonds.
Schlussfolgerung
Morningstar kommt auf die Fragestellung, was Anleger:innen denn daraus lernen können, zu folgendem Schluss “…sich auf die Gebühren zu konzentrieren… Im Vergleich zu aktiven Fonds sind passive Fonds in der Regel deutlich billiger, weshalb sie langfristig schwer zu schlagen sind.”