Temps de lecture :
8 min
Inflation en Suisse
Si tu te demandes comment protéger au mieux tes économies contre l’inflation, tu n’es pas le seul. Ton impression que les prix des biens de consommation courante augmentent un peu partout ne te trompe pas. Le phénomène de l’inflation est aussi une réalité en Suisse. Ainsi, le pouvoir d’achat de ton argent diminue constamment. Nous te montrons comment tu peux agir pour y faire face.
L'essentiel en bref
L'inflation agit de manière invisible. Ne la sous-estime pas. C'est un processus insidieux qui, à long terme, réduit tes économies petit à petit.
Au cours des 50 dernières années, 100 francs suisses ont perdu 36 % de leur pouvoir d'achat.
Le meilleur moyen de lutter contre l'inflation est une solution d'investissement largement diversifiée, axée sur les actifs réels.
Table des matières
Qu’est-ce que l’inflation ?
Selon l’Office fédéral de la statistique, l’inflation en 2025, mesurée par l’indice national des prix à la consommation, a augmenté de 0.2 % par rapport à l’année précédente.
Tous les prix varient, certains au quotidien, d’autres à des intervalles irréguliers. Cela peut être très différent selon le produit ou le service. Lorsque les prix augmentent de manière générale, on parle d’inflation. Si tu es particulièrement attentif, tu le remarques dans ton quotidien, que ce soit pour le « Zmorge » à la boulangerie, en discutant autour d’un « Kafi » ou lors de la bière de fin de journée dans ton bistrot habituel.
Un coup d’œil sur les 50 dernières années montre pourtant l’évolution des prix de façon impressionnante :
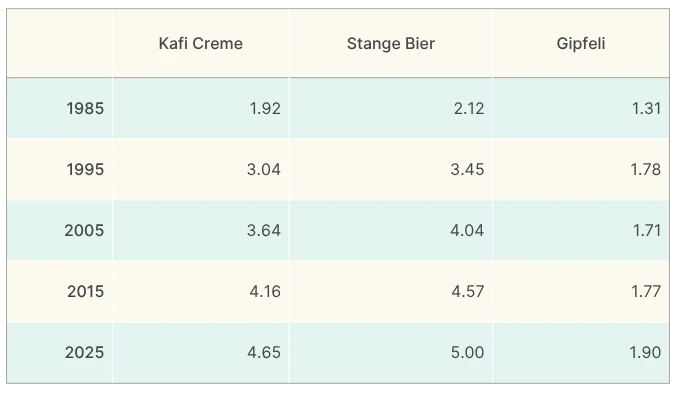
Alors que le croissant n’a augmenté « que » d’environ 45 %, les prix du « Kafi Creme » et de la « bière pression » (3 dl) dans les établissements ont multiplié au cours des dernières décennies. Alors qu’il y a 50 ans, une pièce de cinq francs permettait de s’offrir 2.6 tasses de café en moyenne suisse, elle suffit aujourd'hui à peine pour une seule, et dans certains lieux urbains, tu dois même payer nettement plus.
Les conséquences de l’inflation ne te sautent probablement pas aux yeux au quotidien. C’est un venin insidieux qui a un impact négatif à long terme sur tes économies.
Mais il y a seulement 20 ans, tu obtenais déjà nettement « plus pour ton argent ».
L’inflation en Suisse
Si tu t’intéresses à la hausse des prix de l’ensemble de tes dépenses de consommation, l’Office fédéral de la statistique peut t’aider. L’autorité fédérale mesure en effet l’inflation en Suisse grâce à l’indice national des prix à la consommation (IPC). Ses statiticiens définissent chaque année un panier de biens qui représente au mieux le comportement de consommation du ménage suisse moyen. Il prend en compte les biens et services pour lesquels les Suisses dépensent leur argent. Au fil du temps, ils mesurent ainsi la hausse générale des prix de ce panier.
Bien sûr, il s’agit d’une forte généralisation et ton comportement de consommation personnel peut être très différent. Si tu souhaites calculer ta « propre » inflation pour les dernières années, tu peux le faire grâce au calculateur de renchérissement individuel.
En 2025, un taux d’inflation moyen de 0.2 % a été mesuré. Si tu as dépensé par exemple 100 francs pour des achats moyens en 2024, il t’en a coûté 100.20 francs l’année suivante. Ou dit autrement : ton pouvoir d’achat a diminué de 0.2 %.
Il est très probable que les banques ne verseront pas ou très peu d’intérêts sur les comptes d’épargne à l’avenir. C’est pourquoi tu devrais agir maintenant pour lutter contre l’inflation sur tes économies.
Le graphique suivant te montre la perte de pouvoir d’achat en Suisse depuis 1985 :
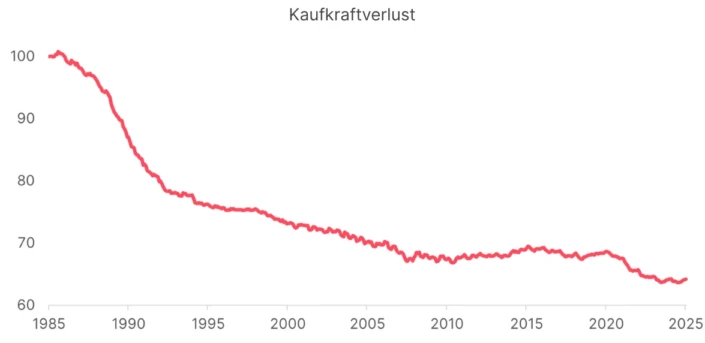
Ton argent a perdu près de 36 % de sa valeur au cours des 50 dernières années. Cela correspond à une inflation annuelle d’environ 0.9 %. Les Suisses ont dû subir une perte de pouvoir d’achat presque chaque année, bien que celle-ci ait été irrégulière. Alors que dans les années 80, une inflation supérieure à 2 % par an n’était pas rare, les prix sont restés quasiment stables entre 2006 et 2020. Ce sont seulement les conséquences de la pandémie de Covid-19 qui ont ramené l’inflation à la une des journaux, et donc « dans ton portefeuille ».
L’évidence historique d’une inflation moyenne d’environ 1% par an n’est pas un hasard. La Banque nationale suisse (BNS) a en effet pour mandat d’assurer la stabilité des prix en Suisse. Elle considère que celle-ci est atteinte lorsque la hausse annuelle de l’IPC se situe entre 0 et 2 %. Pour cela, la BNS pilote sa politique monétaire avec divers instruments. Elle fixe ainsi trimestriellement son taux directeur ou influence, par des interventions ciblées, le taux de change du franc suisse par rapport aux monnaies de référence mondiales comme le dollar américain ou l’euro.
La Suisse fait ainsi partie des pays aux prix les plus stables. Cela contribue au développement positif à long terme de l’économie nationale.
Comment l’inflation se crée
Il existe plusieurs causes à la hausse des prix, qui interagissent le plus souvent. Des livres innombrables ont été écrits à ce sujet et des millions d’économistes, de politiciens et d’investisseurs y réfléchissent chaque jour. De manière simplifiée, la littérature distingue deux voies principales par lesquelles l’inflation se crée :
La demande dépasse l’offre : Si nous voulons tous acheter « plus » en même temps, la demande augmente. Si les fournisseurs ne peuvent pas suivre avec leur production ou si leur offre reste constante, ils augmentent leurs prix. Cela s'est produit de manière exemplaire après le début de la pandémie de Covid-19 : beaucoup de personnes ont dépensé les aides étatiques pour des achats en ligne alors que la production stagnait en raison des confinements.
L’offre baisse sous la demande : Si l’offre de matières premières ou de main-d’œuvre diminue alors que la demande reste inchangée, les prix augmentent. On l’observe actuellement en raison des conflits au Moyen-Orient qui renchérissent les prix de l’énergie. Ces coûts d’entrée plus élevés augmentent les frais de fabrication et de transport de nombreux biens.
Ces deux causes sont les plus fréquentes en Suisse. À côté de cela, il existe d’autres voies, comme une politique monétaire irresponsablement souple de la banque centrale, une forte dépréciation de la monnaie ou des attentes d’inflation en forte hausse, qui ont cependant généralement moins d’importance pour nous.
Ce qui aide contre l’inflation
L’inflation est une réalité, aussi en Suisse. Elle touche tes économies. Que tu gardes ton argent sous ton oreiller ou qu’il soit placé sur un compte d’épargne à la banque ne change rien. Tes économies perdent continuellement de la valeur. Que peux-tu faire ?
Investis tes économies. Maintiens ton attention sur les actifs tangibles. Par rapport aux actifs financiers, les actifs tangibles peuvent compenser l’inflation au fil du temps.
Les actifs financiers sont une « promesse sur papier ». Tu prêtes ton argent à des débiteurs comme des banques, l’État ou des entreprises, et tu reçois en échange des titres de créance. Dans le meilleur des cas, tu obtiens en contrepartie un paiement d’intérêts régulier et fixe ainsi que le remboursement à la « fin du contrat ». Cela comprend ton compte d’épargne ou des obligations.
Les actifs tangibles, en revanche, tu peux les voir et les toucher. Ils existent physiquement et ont une valeur matérielle. Cela inclut les métaux précieux, l’immobilier et les actions. Ces dernières sont des parts d’entreprises et te permettent de posséder des parties ou la totalité de sociétés.
Les actifs tangibles te protègent mieux contre l’inflation au fil du temps que les actifs financiers. Pourquoi ?
Immobilier : Un portefeuille immobilier ne perd pas sa valeur, même si l’argent se déprécie. Le sol sur lequel il repose est limité. Comme les matériaux de construction et les salaires augmentent avec l’inflation, construire devient aussi plus cher. Cela augmente automatiquement les prix de l’immobilier existant.
Actions : Les entreprises peuvent augmenter leurs prix quand tout devient plus cher. Elles préservent ainsi leurs bénéfices et maintiennent leur capacité de gain. Cela leur permet de verser des dividendes plus élevés, ce qui soutient la valeur de l’entreprise et donc le cours de l’action à long terme.
Métaux précieux : Le stock mondial d’or ne peut pas être augmenté à volonté. Parce qu’il reste rare, il conserve son pouvoir d’achat au fil des décennies. Il est considéré par beaucoup comme un roc dans la tempête lorsque la confiance dans la monnaie diminue.
Si tu as en revanche placé ton argent dans des obligations à taux fixe, aucun ajustement à l’inflation n’a lieu. Un tel ajustement n'a pratiquement pas lieu non plus lorsque tu laisses tes économies sur un compte d’épargne. Les banques réagissent généralement avec du retard et de la retenue concernant les hausses de taux. Si elles te versent des intérêts, ils sont le plus souvent nettement inférieurs à l’inflation. Bref, ton argent perd constamment de la valeur.
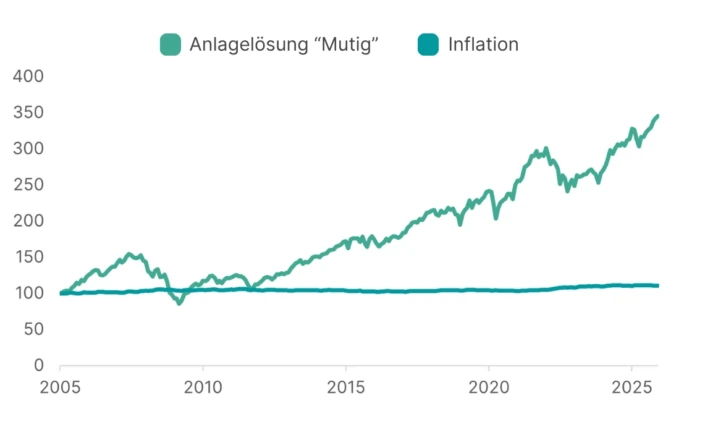
Le meilleur moyen contre l’inflation est une solution d’investissement largement diversifiée, axée sur les actifs tangibles.
Le graphique suivant le montre de façon impressionnante. Notre solution d’investissement « Courageux » investit à 80 % en actions, 10 % en fonds immobiliers suisses et 10 % en obligations et liquidités en francs suisses.
Ce que tu peux faire maintenant – Ta checklist
Comprends ce qu’est l’inflation et ce qu’elle signifie pour toi (notre article t’y aide).
Obtiens une vue d’ensemble de tes finances et établis un budget.
Détermine ton fond de réserve que tu gardes liquide à tout moment sur un compte bancaire (il est recommandé d’avoir 3 à 6 mois de dépenses selon ta situation personnelle).
Fixe le montant à investir (le reste de tes économies) et investis-le de manière diversifiée avec un accent sur les actifs tangibles.
Choisis un prestataire qui te convient et qui propose une solution d’investissement simple et transparente à des frais avantageux.
Tiens-toi à ton plan financier et à ta stratégie d’investissement avec discipline et sur le long terme, tant que ta situation personnelle ne change pas fondamentalement.